Comprobador de factura electrónica obligatoria: ¿cuándo te toca?
Publicado el 14 de agosto de 2026
🧮 Herramienta gratuita · sin registro
Qué necesitas tener listo antes de esa fecha:
Multa de referencia si no cumples (marco general LGT / Ley 56/2007):
Hasta 10.000 €
Por infracción. No existe todavía un desarrollo sancionador específico y detallado para cada supuesto de la Ley Crea y Crece.
Este comprobador calcula una fecha límite orientativa, prevista a partir del calendario de 12/24 meses del RD 238/2026 contado desde la fecha de entrada en vigor prevista de la Orden Ministerial (todavía sin publicar en el BOE a fecha de agosto de 2026). Esa fecha puede moverse si se retrasa la publicación. No sustituye la verificación con tu asesor fiscal ni con tu proveedor de software de facturación. No constituye asesoramiento legal ni fiscal.
Si facturas a otras empresas o autónomos en España, tarde o temprano te va a tocar: la Ley Crea y Crece obliga a que toda factura entre empresas (B2B) se emita y reciba en formato electrónico estructurado, no en PDF ni en papel. La norma ya está aprobada — el Real Decreto 238/2026 se publicó en el BOE el 25 de marzo de 2026 — pero la pieza que falta para que el reloj empiece a contar, la Orden Ministerial que desarrolla la plataforma pública, todavía no ha visto la luz. El resultado es una mezcla de fechas que circulan como si fueran fijas y una obligación real que, aunque todavía no ha empezado a aplicarse, ya está condicionando qué software de facturación conviene elegir hoy.
Qué obliga exactamente la Ley Crea y Crece
El artículo 12 de la Ley 18/2022, de 28 de septiembre, de creación y crecimiento de empresas — la “Ley Crea y Crece” — establece que todas las facturas entre empresarios y profesionales establecidos en territorio español deberán expedirse en factura electrónica. No es una obligación nueva de 2026: la ley se aprobó en 2022, pero necesitaba un reglamento técnico que explicara cómo debía implementarse en la práctica, y ese reglamento —el Real Decreto 238/2026, de 25 de marzo— no llegó hasta cuatro años después.
La norma persigue tres objetivos declarados: reducir los costes de transacción de las empresas, mejorar la trazabilidad de las operaciones comerciales y, sobre todo, combatir la morosidad. Según la exposición de motivos del reglamento, tener información fiable y sistemática de los plazos efectivos de pago —desde que se expide una factura hasta que se cobra— es un requisito imprescindible para poder actuar contra el impago tardío, un problema crónico en el tejido empresarial español, donde una parte significativa de las pymes arrastra plazos de cobro muy superiores a los 60 días que marca la ley de morosidad.
Esta obligación afecta, según estimaciones del sector, a un universo muy amplio: en torno a 3,4 millones de autónomos y pymes en España, de los cuales una parte relevante de sus facturas —entre el 40% y el 45% del total emitido, según distintas estimaciones— corresponde a operaciones B2B o B2A que quedarán dentro del ámbito de la norma.
El calendario real: dos fases, y una pieza que falta todavía
La aplicación no es de golpe para todo el mundo. El RD 238/2026 fija dos fases según el volumen de facturación anual de cada empresa, contadas desde la entrada en vigor de la Orden Ministerial que desarrolla la solución pública de facturación (todavía pendiente de publicación en el BOE a fecha de agosto de 2026):
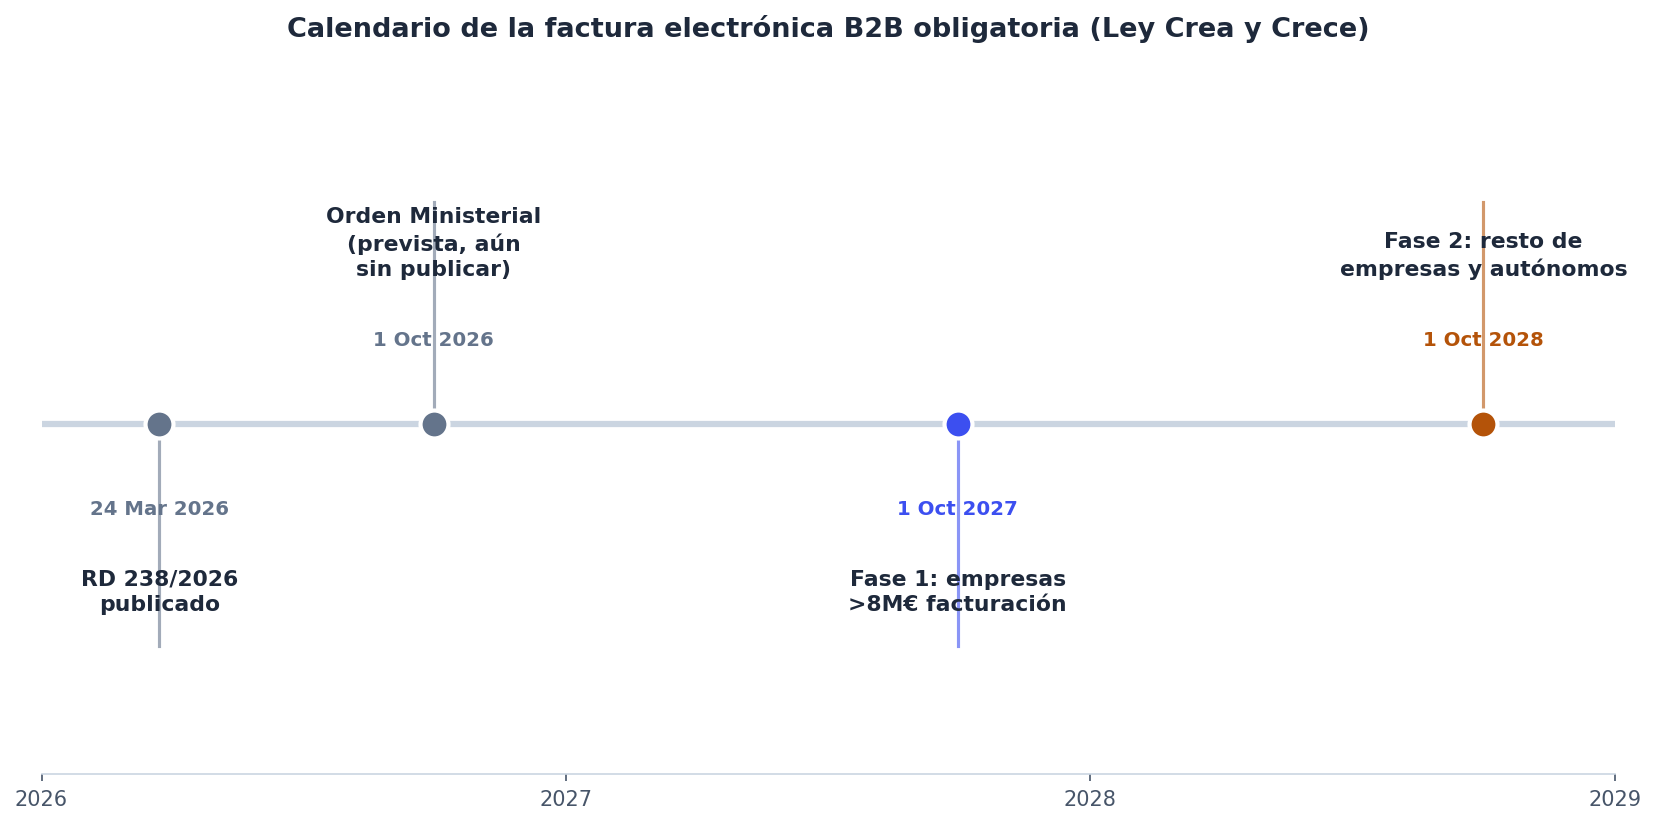
- Fase 1 — empresas con más de 8 millones de euros de facturación anual: 12 meses desde la entrada en vigor de la Orden Ministerial. Según el borrador conocido en abril de 2026, que prevé esa entrada en vigor para el 1 de octubre de 2026, la fecha límite efectiva quedaría en torno al 1 de octubre de 2027.
- Fase 2 — el resto de empresas y autónomos, sin importar el tamaño: 24 meses desde la misma fecha de referencia, lo que sitúa la fecha límite en torno al 1 de octubre de 2028.
Es importante entender qué está confirmado y qué no. El plazo de 12/24 meses sí está fijado por el RD 238/2026, que ya es una norma en vigor. Lo que todavía no está fijado es el punto de partida de ese conteo: la Orden Ministerial que pone en marcha la plataforma pública de la AEAT sigue sin publicarse, y ya ha sufrido retrasos sobre el calendario que se manejaba a principios de 2026. Si se publica más tarde de octubre de 2026, las dos fechas de aplicación (octubre de 2027 y octubre de 2028) se desplazarían en la misma medida.
Qué tiene que cumplir tu factura (no es solo un PDF)
Uno de los malentendidos más extendidos es pensar que basta con seguir enviando el PDF de siempre por email. No es así. Para cumplir la norma, la factura tiene que ser un mensaje estructurado, no una imagen o un documento de texto con apariencia de factura:
- Formato: conforme a la norma europea EN16931, en una de las sintaxis admitidas: UBL, CII (Cross Industry Invoice), EDIFACT o Facturae (el formato XML que ya se usa desde 2015 para facturar a las Administraciones Públicas a través de FACe). Un PDF, por bonito que sea, no cumple el requisito porque un sistema informático no puede procesar sus datos de forma automática y fiable.
- Firma electrónica avanzada: basada en un certificado cualificado conforme al Reglamento eIDAS, lo que en la práctica significa firma XAdES sobre el archivo XML de la factura.
- Interconexión de plataformas: puedes usar la solución pública gratuita de la AEAT (todavía no operativa a agosto de 2026) o una plataforma privada de facturación electrónica, muchas de ellas ya existentes porque llevan años gestionando la facturación con las Administraciones Públicas. La norma obliga a que todas las plataformas, públicas y privadas, estén interconectadas entre sí, para que una empresa que use un proveedor privado pueda intercambiar facturas sin fricción con otra que use la solución pública.
Reportar el estado: la pieza que ataca la morosidad
La parte menos conocida de la norma, y la que de verdad la distingue de una simple digitalización de formato, es la obligación de informar sobre el estado de cada factura a lo largo de su ciclo de vida. Concretamente:
- Quien recibe la factura debe comunicar su aceptación o rechazo comercial, y la fecha en que se produce, en un plazo máximo de cuatro días (hábiles, sin contar sábados, domingos ni festivos) desde que se produce ese estado.
- Quien paga debe comunicar la fecha exacta del pago efectivo completo, también en un plazo máximo de cuatro días hábiles desde que el pago se realiza.
- Si no hay rechazo expreso ni una factura rectificativa posterior, la aceptación se presume.
- Opcionalmente, se pueden informar otros estados: aceptación o rechazo parcial, pago parcial, o cesión de la factura a un tercero (por ejemplo, en operaciones de factoring).
Estos datos, agregados a nivel nacional, alimentarán el futuro Observatorio Estatal de la Morosidad Privada, que publicará anualmente un listado de empresas que incumplen sistemáticamente los plazos legales de pago — una suerte de “lista pública” con un efecto reputacional que se suma al régimen sancionador tradicional. Es la primera vez que España va a tener datos sistemáticos y no muestrales sobre cuánto tarda de verdad una empresa en pagar a sus proveedores.
Cuánto cuesta no cumplir
El RD 238/2026 no crea un régimen sancionador propio y específico para cada supuesto de incumplimiento; remite al marco general ya existente en la Ley General Tributaria y en la Ley 56/2007, de medidas de impulso de la sociedad de la información:
| Situación | Norma | Multa |
|---|---|---|
| No ofrecer la posibilidad de recibir factura electrónica estando obligado | Art. 2 bis.9 Ley 56/2007 | Hasta 10.000 € |
| Incumplimientos generales de obligaciones de facturación (formato, contenido) | Art. 29.2.j LGT (Ley 58/2003) | Apercibimiento o hasta 10.000 € |
| Emitir en papel o no emitir factura estando obligado a factura electrónica | Régimen sancionador tributario | De 150 € a 10.000 €, según volumen de operaciones |
| Facturas con errores o datos incompletos | Régimen sancionador tributario | De 75 € a 10.000 €, según gravedad y perjuicio causado |
A diferencia de Verifactu —donde la multa de 50.000 € por programa y ejercicio está fijada con precisión milimétrica en el artículo 29.2.j de la Ley 11/2021—, el desarrollo sancionador específico para cada supuesto de incumplimiento de la Ley Crea y Crece todavía no está tan detallado a fecha de agosto de 2026. Lo que sí está claro es el techo: 10.000 € por infracción, aplicando el marco general tributario que ya existía antes de esta norma. No sería extraño que, igual que ocurrió con Verifactu, un desarrollo posterior afine estas cuantías con más precisión antes de que la obligación entre en vigor.
Factura electrónica B2B no es Verifactu
Ya lo hemos avanzado, pero conviene detenerse porque es la pregunta que más se repite: ¿esto es lo mismo que Verifactu? No, y mezclarlas puede hacer que te prepares para la norma equivocada, o que pienses que cumpliendo una ya cumples la otra.
| Verifactu | Factura electrónica B2B (Crea y Crece) | |
|---|---|---|
| Qué regula | El sistema informático que genera y conserva tus facturas | El formato y canal de envío de facturas entre empresas |
| Finalidad | Control antifraude fiscal | Transparencia comercial y lucha contra la morosidad |
| Norma base | Ley 11/2021 + RD 1007/2023 | Ley 18/2022 + RD 238/2026 |
| A quién obliga | Casi todas las facturas (B2B, B2C, con la AEAT de fondo) | Solo operaciones B2B entre empresas y autónomos |
| Fecha sociedades / grandes empresas | 1 enero 2027 | ~1 octubre 2027 (facturación >8M€) |
| Fecha autónomos / resto | 1 julio 2027 | ~1 octubre 2028 |
| Multa de referencia | 50.000 € fijos por programa no adaptado y ejercicio | Hasta 10.000 € por infracción (marco general LGT) |
La buena noticia es que no son incompatibles: un software de facturación moderno puede (y previsiblemente deberá) cumplir ambas cosas a la vez, porque una factura Verifactu-compliant puede generarse también en formato estructurado UBL o Facturae. La mala noticia es que llegan en momentos distintos y con requisitos técnicos distintos, así que conviene planificarlas por separado en vez de asumir que resolver una resuelve la otra.
Un caso práctico: dos empresas, dos fechas distintas
Para verlo con números: imagina dos empresas que facturan a otras empresas, ambas usando hoy un ERP que genera PDF.
Empresa A, una distribuidora industrial con 15 millones de euros de facturación anual, supera el umbral de 8 millones. Le corresponde la Fase 1: con la Orden Ministerial prevista para octubre de 2026, su fecha límite se sitúa en torno a octubre de 2027 — apenas 14 meses después de hoy (agosto de 2026). Necesita confirmar con su proveedor de ERP si el módulo de facturación electrónica estructurada (UBL/CII con firma XAdES) está en su hoja de ruta, y si no lo está, empezar a evaluar plataformas privadas de facturación electrónica homologadas cuanto antes: 14 meses parecen mucho tiempo, pero integrar un nuevo flujo de facturación con clientes y proveedores, probarlo y formar al equipo administrativo no es un proyecto de una semana.
Empresa B, una consultora de 900.000 euros de facturación anual, queda en la Fase 2, con fecha límite en torno a octubre de 2028 — unos 26 meses vista. Tiene más margen, pero el riesgo en este perfil de empresa más pequeña es distinto: es más probable que dependa de un proveedor de software genérico que tarde en adaptarse, o que siga facturando con una plantilla de Word o Excel que no tiene previsto ningún tipo de migración a formato estructurado. Cuanto más pequeña la empresa, menos margen de negociación tiene frente a su proveedor de software para exigir que se adapte a tiempo.
En ambos casos, el primer paso práctico es el mismo: preguntar hoy al proveedor de facturación cuál es su plan de adaptación, no esperar a que la fecha límite esté a la vuelta de la esquina.
Errores frecuentes al prepararse
- Confundir el PDF por email con factura electrónica. Enviar una factura en PDF por correo, aunque
lleve años siendo la norma en la práctica, no cumple el requisito de formato estructurado (UBL, CII,
EDIFACT o Facturae) que exige el reglamento.
- Dar por hecho que ya cumples porque facturas a la Administración Pública. Si ya usas Facturae para facturar a un ayuntamiento o a un organismo público (obligatorio desde 2015 vía FACe), tienes ya familiaridad con el formato, pero eso no te exime de adaptar también tus facturas B2B a clientes y proveedores privados: son obligaciones formalmente distintas, aunque compartan tecnología.
- Pensar que las fechas de octubre de 2027 y 2028 son inamovibles. Dependen de una Orden Ministerial todavía sin publicar. Ya se han visto retrasos en el proceso, igual que ocurrió con Verifactu antes de su aplazamiento de un año. Conviene seguir la evolución de la norma, no memorizar una fecha fija y olvidarse.
- Esperar a la fecha límite para preguntar al proveedor. Cuando se acerque octubre de 2027 o 2028, la demanda de soporte técnico y de migración se concentrará en pocos meses, igual que está ocurriendo ahora con Verifactu. Preguntar con más de un año de antelación da margen para elegir con calma, no bajo presión.
- No revisar si tu facturación anual te sitúa cerca del umbral de 8 millones de euros. Si tu negocio crece, puedes pasar de la Fase 2 a la Fase 1 antes de lo que piensas, con un año menos de margen del que contabas.
Cómo funciona el comprobador de arriba
La herramienta hace un cálculo sencillo con los datos reales explicados en este artículo: le indicas tu facturación anual aproximada y si tus facturas son operaciones B2B (a otras empresas o autónomos, no a consumidores finales), y te dice en qué fase entrarías —Fase 1 (más de 8 millones de euros, fecha prevista octubre de 2027) o Fase 2 (el resto, fecha prevista octubre de 2028)— junto con la cuenta atrás real hasta esa fecha, calculada desde hoy. También te recuerda el techo de la multa de referencia (10.000 € por infracción, régimen general LGT/Ley 56/2007) y un resumen de qué necesitas tener listo (formato estructurado, firma electrónica, plataforma interconectada) antes de tu fecha límite.
Si tus facturas son solo a consumidores finales (B2C) y no a otras empresas, la herramienta te lo indica: la obligación de la Ley Crea y Crece no te afecta directamente, aunque sí podría hacerlo Verifactu, que es una norma distinta con un ámbito más amplio.
Qué hacer antes de tu fecha límite
- Pregunta ya a tu proveedor de software de facturación si tiene previsto soportar formato estructurado
(UBL, CII o Facturae) con firma XAdES, y para cuándo. Si usas un ERP grande, probablemente ya está en su
hoja de ruta; si usas una herramienta pequeña o genérica, confírmalo cuanto antes.
- Si facturas en PDF, Word o Excel, empieza a valorar migrar a un programa de facturación adaptado. La migración de un sistema de facturación —histórico de clientes, plantillas, integraciones con contabilidad— lleva semanas, no días, sobre todo si implica cambiar de proveedor.
- Revisa tu facturación anual respecto al umbral de 8 millones de euros, no solo hoy sino con proyección: si estás cerca, la Fase 1 puede llegarte antes de lo previsto.
- No trates esto por separado de Verifactu. Aunque son normas distintas, ambas terminan aterrizando en el mismo sitio: tu software de facturación. Resolver las dos con el mismo proveedor y en la misma migración suele ser más eficiente que abordarlas como dos proyectos independientes.
- Sigue la publicación de la Orden Ministerial. Es la pieza que falta para que las fechas de octubre de 2027 y 2028 pasen de previsión a calendario oficial confirmado.
Fuentes
- Ley 18/2022, de 28 de septiembre, de creación y crecimiento de empresas (Ley Crea y Crece), BOE
- Real Decreto 238/2026, de 25 de marzo, por el que se desarrolla el sistema de facturación electrónica obligatoria entre empresarios y profesionales, BOE
- Ley 58/2003, de 17 de diciembre, General Tributaria, BOE
- Ley 56/2007, de 28 de diciembre, de Medidas de Impulso de la Sociedad de la Información, BOE
- La factura electrónica B2B ya tiene fecha: borrador de la Orden Ministerial, Docuten
- Ley Crea y Crece y factura electrónica: el freno a la morosidad en los pagos B2B, B2Brouter
Escrito por José G. · Informático
Informático con más de 30 años de experiencia profesional, 20 de ellos gestionando documentación confidencial —tanto administrativa como sanitaria— en el entorno empresarial. NoLoDigoYo nace de esa experiencia práctica con datos sensibles: cada herramienta se apoya en cifras y fuentes oficiales verificables, no en opinión.
Preguntas frecuentes
¿Qué es exactamente la factura electrónica obligatoria B2B?
Es la obligación, fijada en el artículo 12 de la Ley 18/2022 de Creación y Crecimiento de Empresas (Ley Crea y Crece) y desarrollada técnicamente por el Real Decreto 238/2026, de emitir y recibir facturas en formato electrónico estructurado en todas las operaciones entre empresas y autónomos establecidos en España (B2B). No es una foto o un PDF de la factura: es un archivo con datos estructurados (formato UBL, CII, EDIFACT o Facturae) que los sistemas informáticos pueden leer, procesar y validar automáticamente.
¿Cuándo me toca a mí exactamente?
Depende de tu facturación anual. Si facturas más de 8 millones de euros al año, tienes 12 meses desde la entrada en vigor de la Orden Ministerial que desarrolla la solución pública para adaptarte; según el borrador conocido en abril de 2026, esa entrada en vigor se prevé para el 1 de octubre de 2026, lo que sitúa tu fecha límite en torno al 1 de octubre de 2027. Si facturas menos de 8 millones, tienes 24 meses, con fecha límite prevista en torno al 1 de octubre de 2028. Ambas fechas siguen siendo previsiones: dependen de que la Orden Ministerial se publique en el BOE, algo que a agosto de 2026 todavía no ha ocurrido.
¿Es lo mismo que Verifactu?
No, y es la confusión más habitual. Verifactu (Ley 11/2021 + RD 1007/2023) regula el software que usas para generar y conservar tus facturas, con fines de control antifraude, y llega antes: 1 de enero de 2027 para sociedades y 1 de julio de 2027 para autónomos. La factura electrónica B2B (Ley 18/2022 + RD 238/2026) regula el formato y canal en que envías esas facturas a otras empresas, con fines de transparencia y lucha contra la morosidad, y llega después: octubre de 2027 u octubre de 2028 según tu facturación. Son obligaciones distintas, con normas y calendarios distintos, que previsiblemente acabarás cumpliendo ambas.
¿Qué formato tiene que tener la factura?
Un formato estructurado conforme a la norma europea EN16931, en alguna de las sintaxis admitidas: UBL, CII (Cross Industry Invoice), EDIFACT o Facturae (el formato XML ya usado en la facturación electrónica con las Administraciones Públicas desde 2015). Además, la factura debe llevar firma electrónica avanzada basada en un certificado cualificado conforme al Reglamento eIDAS — en la práctica, firma XAdES sobre el archivo XML.
¿Tengo que usar la plataforma pública de la AEAT o puedo usar una privada?
Puedes elegir. La Ley Crea y Crece prevé una solución pública gratuita gestionada por la AEAT y, en paralelo, plataformas privadas de facturación electrónica (muchas ya existentes por la obligación con las Administraciones Públicas). Todas las plataformas, públicas y privadas, deben estar interconectadas entre sí, de forma que una empresa que use una plataforma privada pueda intercambiar facturas con otra que use la solución pública sin fricción. A agosto de 2026, la plataforma pública de la AEAT todavía no está operativa.
¿Qué es eso de 'informar del estado' de la factura?
Es la pieza pensada para atacar la morosidad. El receptor de la factura debe comunicar su aceptación o rechazo comercial, y quien paga debe comunicar la fecha exacta del pago efectivo, en ambos casos en un plazo máximo de cuatro días (hábiles, sin contar sábados, domingos ni festivos) desde que se produce ese estado. Si no hay rechazo ni factura rectificativa posterior, se presume que la factura queda aceptada. Estos datos alimentan el futuro Observatorio Estatal de la Morosidad Privada, que publicará anualmente qué empresas incumplen los plazos legales de pago.
¿Qué multa hay si no cumplo?
El RD 238/2026 remite al régimen sancionador general de la Ley General Tributaria y de la Ley 56/2007, con multas de hasta 10.000 € por infracción — por ejemplo, no ofrecer la posibilidad de recibir factura electrónica cuando corresponde, o no cumplir el formato exigido. A agosto de 2026 no existe todavía un desarrollo sancionador específico y detallado para cada supuesto de incumplimiento de la Ley Crea y Crece, así que esta cifra es una referencia del marco general aplicable, no una tabla cerrada de multas por infracción.
¿Esta herramienta me dice si ya me toca cumplir hoy mismo?
No. Calcula, a partir de tu facturación anual, en qué fase entrarías (octubre de 2027 u octubre de 2028) y cuánto tiempo teórico te queda según las fechas previstas en el desarrollo normativo actual del RD 238/2026. Esas fechas dependen de una Orden Ministerial todavía sin publicar, así que pueden moverse. No sustituye la verificación con tu asesor fiscal ni con tu proveedor de software de facturación.